什么是「境外资金来源」,我没有怎么办
中银香港现在会要求签《内地投资者投资账户声明书》,投资资金必须说明是境外来源。这条是 2026 年拒卡头号原因,本文讲清柜台到底在问什么、三种能说得通的情况、说不过去怎么换路线。
这一条现在排在中银香港被拒原因的第一位,2026 年 5 月下旬之后尤其明显。它的可怕之处在于:材料全带齐了、预约也排到了、柜员态度也没问题,最后还是卡在这里,前面几个小时全白费。
柜台到底在问什么
柜员不是要审你的钱干不干净,而是在执行一个内部口径:你拿去买入港股的这笔钱,必须是境外收入或境外已有的资产。
典型问法:
- 「这个账户主要用来做什么?」
- 「你入金的钱从哪来?」
- 「你在内地有工作吗?这笔钱是工资吗?」
- 「你能提供境外收入的证明吗?」
最后一问是杀手。你说「工资」,那工资是境内人民币收入,逻辑上就推到「境内资金不得用于境外证券投资」;你说「存款」,柜员会接着问存款的来源。
2026 年的变化
2026 年 5 月下旬起,中银香港在部分分行开始要求内地客户签署《内地投资者投资账户声明书》。签这个不等于被拒,但签之前柜员会把上面那套问一遍,答不顺就不往下走。
同期另一个变化:汇丰、恒生对内地客户的账户用途也会问,但强度明显低于中银。所以出现了一个现实结论——
能说得通的三种情况
| 情况 | 说法 | 需要准备的东西 |
|---|---|---|
| 境外薪资 | 在香港 / 海外公司任职,工资走香港账户 | 雇佣合同、香港公司的工资入账记录、强积金记录(如有) |
| 境外已有资产 | 早年在港买的保险、港股、外币存款 | 保单、旧券商对账单、旧账户流水 |
| 家庭安排 | 家人在境外,资金由家人提供 | 关系证明 + 对方的境外资金证明。成功率最低,不建议主推 |
三种里前两种是站得住的,第三种实际上是把风险转给柜员,多数柜员不会签。
说不过去怎么办
换路线,不要硬答。 硬编一个「境外收入」的说法,柜员多问两句就露馅,而且会在系统里留记录,下次再来更难。
具体四条路:
- 放弃中银,走汇丰 + 众安。汇丰 One 线上开户,不涉及这套问询;众安是虚拟银行,全程 App。这两家拿到的账户同样能入金券商,功能上没有缺。见「1 日速通」。
- 改用中银的「见证开户」或其他线上路径。各分行政策不一致,去之前先打电话确认当期是否对内地客户开放。
- 先建立境外收入事实,再申请。比如真的在香港有工作或有一份境外兼职收入,让资金有来处。这不是短期能解决的。
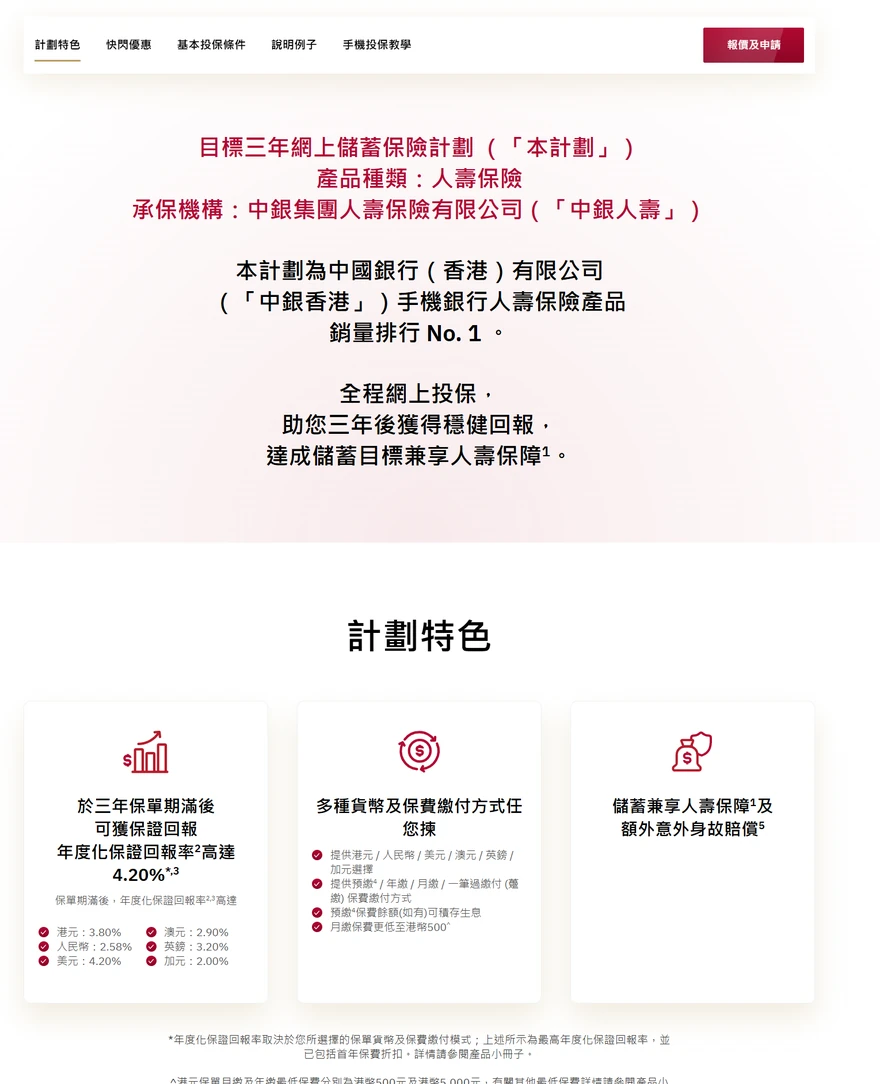
- 改变开户理由,说自己要购买保险,例如中银的网上储蓄保险计划。理由和材料对得上时才用,别硬套。
别做的事
- 别伪造境外收入证明。银行会核,被识别出来是账户直接关停 + 拉黑。
- 别在柜台跟柜员争论「内地政策允许」。柜员没有裁量权,他只有口径。
- 别换分行反复试同一套说法。系统里查得到上一次的申请记录。
顺带一提的合规事实
内地个人每年 5 万美元的便利化购汇额度,用途限于经常项目(旅游、留学、就医)。用「旅游」名义购汇去买港股,本身就不合规。银行现在把这个问题前置到开户环节来问,本质是把责任划清。
这不是劝退,是把事情说明白:能做,但要知道自己在做什么。 本文只讲怎么应对柜台,不替你规避。
本文基于 2026-10 之前的真实咨询记录整理,银行与券商政策会变,金额与天数以官方页面为准。 内容不构成投资建议。